
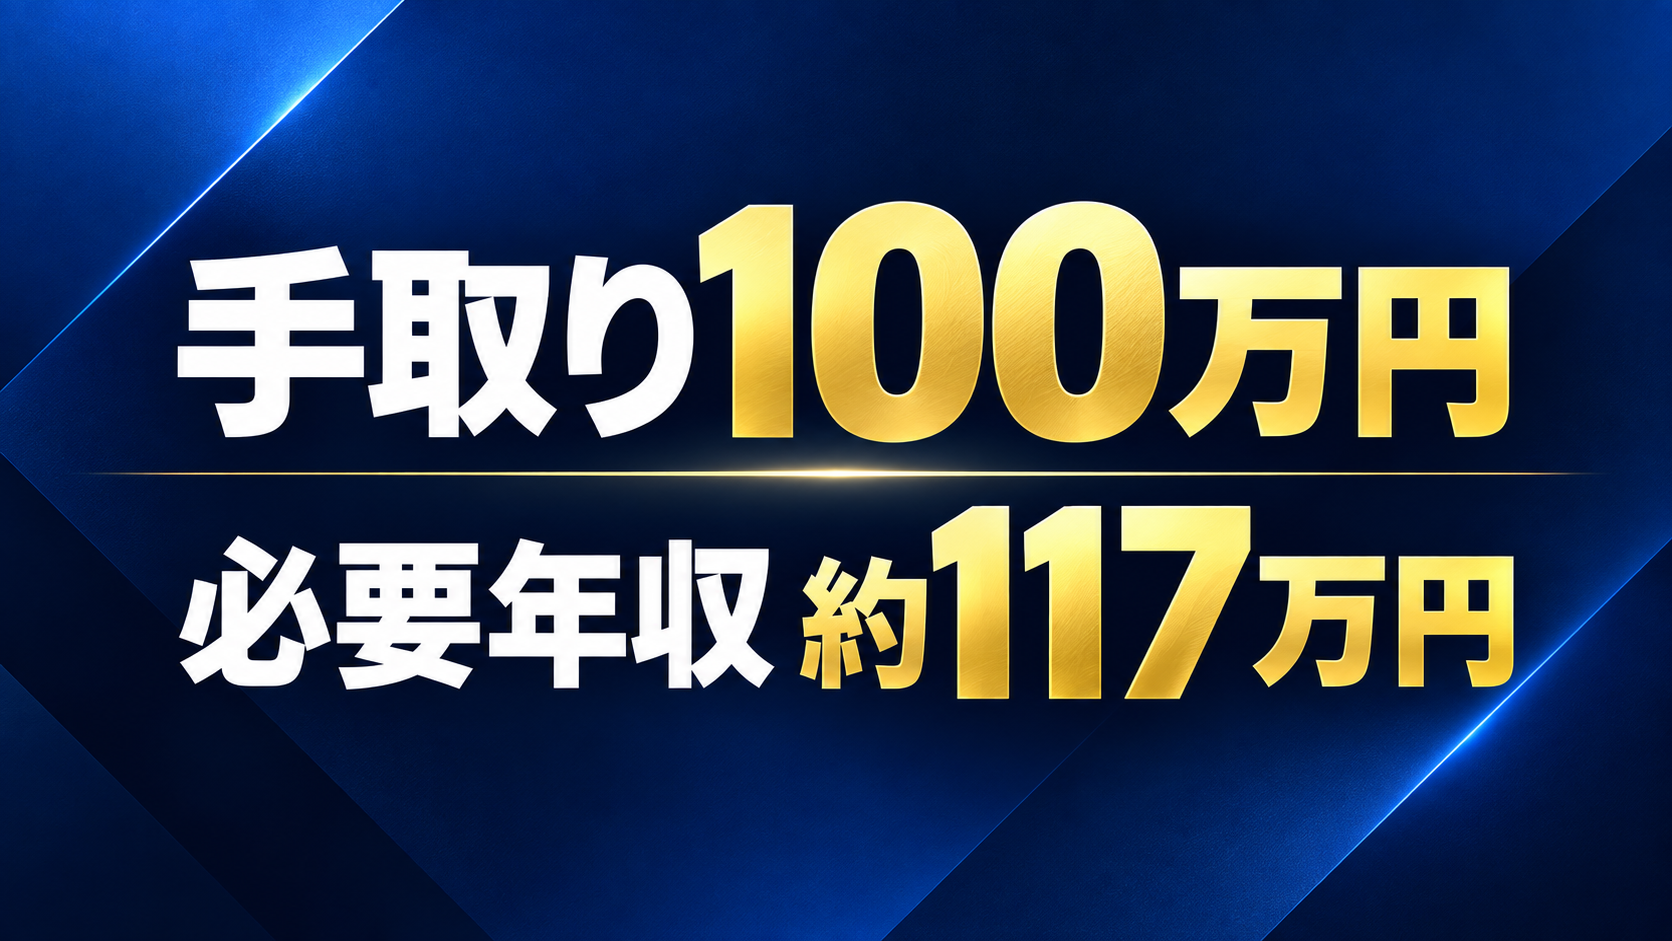
年間の手取りを100万円にしたい場合、35歳・独身・扶養なしで勤務先の社会保険に加入する本記事の条件では、必要な額面年収は約117.3万円です。月平均の手取りは約8.3万円になります。額面年収100万円ではなく、税金や社会保険料を引いた後に100万円を残すための年収です。ただし、この年収帯は社会保険への加入状況によって結果が大きく変わります。
| 項目 | 年額の目安 | 月平均 |
|---|---|---|
| 必要な額面年収 | 約117.3万円 | 約9.8万円 |
| 税金・本人負担社会保険料 | 約17.3万円 | 約1.4万円 |
| 年間手取り | 約100.0万円 | 約8.3万円 |
2026年9月29日確認。東京都新宿区在住、35歳、独身、扶養なし、協会けんぽ東京支部、厚生年金、一般の事業の雇用保険に加入し、賞与なし・年収を12等分する条件です。2026年4月時点の保険料率を年換算した概算で、実際の給与計算とは端数処理などにより差が出ます。
手取り100万円に必要な年収はいくら?
結論は、勤務先の健康保険・厚生年金に加入する基準ケースで額面年収約117万3,000円です。年収を1,000円刻みで動かして年間手取りが100万円を超える区間を探し、さらに1円刻みで確認しました。
今回の計算条件
- 2026年中の給与として計算
- 35歳、独身、扶養親族なし
- 東京都新宿区に居住
- 協会けんぽ東京支部、厚生年金、雇用保険に加入
- 一般の事業に勤務し、雇用保険の本人負担は5/1,000
- 賞与なし、額面年収を12回に均等支給
- 給与以外の所得なし
- 住宅ローン控除、iDeCo、生命保険料控除、寄附金控除などは使わない
- 住民税は2026年の所得に対して課される2027年度分を反映
年間手取りは「額面給与-本人負担の社会保険料-所得税・復興特別所得税-住民税」で計算しています。会社が負担する保険料、通勤費の精算、児童手当、社宅費や社内積立などは含めていません。
年収100万〜200万円の手取り早見表
| 額面年収 | 年間手取り | 月平均手取り | 税金・社会保険料等 |
|---|---|---|---|
| 100万円 | 約84.5万円 | 約7.0万円 | 約15.5万円 |
| 約117.3万円 | 約100.0万円 | 約8.3万円 | 約17.3万円 |
| 120万円 | 約102.2万円 | 約8.5万円 | 約17.8万円 |
| 140万円 | 約118.5万円 | 約9.9万円 | 約21.5万円 |
| 150万円 | 約126.2万円 | 約10.5万円 | 約23.8万円 |
| 160万円 | 約134.0万円 | 約11.2万円 | 約26.0万円 |
| 180万円 | 約149.4万円 | 約12.5万円 | 約30.6万円 |
| 200万円 | 約164.3万円 | 約13.7万円 | 約35.7万円 |
金額は万円単位で四捨五入。社会保険料は標準報酬月額の等級を反映し、2026年4月時点の率を年換算しています。住民税は新宿区の非課税基準と、2027年度に適用される給与所得控除を基にした概算です。調整控除や給与計算上の端数処理により実額は変わります。
年間手取り100万円を12で割ると約8万3,333円です。ただし、これは1年間の手取りを均した月平均です。賞与がある人は、毎月の給与振込額が8万3,333円になるとは限りません。
額面年収100万円の場合、同じ条件の年間手取りは約84.5万円です。「年収100万円」と「手取り100万円」には約15.5万円の差があります。
社会保険に入らない働き方では結果が変わる
この年収帯で最も大きい分岐は税金ではなく社会保険です。配偶者の健康保険の被扶養者となり、勤務先の健康保険・厚生年金にも雇用保険にも加入しない条件なら、給与収入100万円では所得税と住民税が原則0円となるため、手取りはおおむね100万円です。
一方、独身者が勤務先の社会保険に入らない場合は、国民健康保険料や国民年金保険料を別に負担する可能性があります。「給与明細の振込額」だけを見て手取り100万円と判断せず、勤務先の加入条件、家族の扶養、国民健康保険・国民年金の負担を確認してください。
短時間労働者の社会保険は、原則として週20時間以上、学生ではないこと、対象事業所で働くことなどが加入判断に関係します。2026年10月には月額8.8万円以上という賃金要件が撤廃されます。詳細は日本年金機構「短時間労働者に対する適用拡大」で確認できます。
手取り100万円の税金・社会保険料を逆算すると
額面年収117万2,739円を12等分すると月額報酬は約9万7,728円です。協会けんぽと厚生年金の標準報酬月額は9万8,000円となります。
| 項目 | 年額の概算 | 計算上の扱い |
|---|---|---|
| 額面給与 | 1,172,739円 | 賞与なし・12等分 |
| 健康保険料 | 約57,918円 | 標準報酬月額9.8万円×本人負担4.925%×12 |
| 子ども・子育て支援金 | 約1,352円 | 標準報酬月額9.8万円×本人負担0.115%×12 |
| 厚生年金保険料 | 約107,604円 | 標準報酬月額9.8万円×本人負担9.15%×12 |
| 雇用保険料 | 約5,864円 | 額面給与×5/1,000 |
| 所得税・復興特別所得税 | 0円 | 給与所得控除・基礎控除等の範囲内 |
| 住民税 | 0円 | 新宿区の単身者の非課税基準内 |
| 年間手取り | 約1,000,001円 | 額面-上記の本人負担 |
協会けんぽ東京支部の2026年度健康保険料率9.85%、子ども・子育て支援金率0.23%、厚生年金保険料率18.3%を労使折半し、2026年度の一般の事業の雇用保険料率5/1,000を使用。円未満の処理は事業所ごとに差が出るため概算です。
所得税が0円になる理由
2026年分は給与所得控除の最低保障額が74万円、合計所得132万円以下の基礎控除は104万円です。年収約117.3万円から給与所得控除74万円を引いた給与所得は約43.3万円で、基礎控除だけでも課税所得は0円になります。社会保険料控除を加味する前から所得税が発生しない水準です。
2026年度税制改正は原則として2026年12月1日に施行され、2026年分以後の所得税に適用されます。制度の詳細は国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等」で確認できます。
住民税も0円になる理由
新宿区では、単身者の前年の合計所得金額が45万円以下なら、所得割と均等割がともに非課税です。2027年度住民税では2026年の給与に対して給与所得控除74万円が適用されるため、給与収入119万円以下が単身者の非課税目安です。本記事の約117.3万円はこの範囲に収まります。
住民税は前年所得に対して翌年度に課税されます。就職・退職で前年の収入が違う場合、給与明細から差し引かれる時期と本記事の平常年モデルが一致しないことがあります。非課税基準も扶養人数や自治体で変わるため、住所地の案内を確認してください。
負担の中心は厚生年金と健康保険
この年収帯では所得税と住民税が0円でも、勤務先の社会保険に加入すれば保険料が発生します。厚生年金と健康保険は、実際の月給に率を直接掛けるのではなく、報酬月額を等級に当てはめた「標準報酬月額」を使います。厚生年金には標準報酬月額8万8,000円の下限があるため、月給が低くても負担が完全に比例して下がるわけではありません。
年齢・家族構成・ボーナスで必要な年収は変わる
同じ年間手取り100万円でも、40歳以降は介護保険料が加わります。一方、基準ケースでは所得税・住民税がすでに0円なので、配偶者控除や扶養控除が増えても手取りは変わりません。
| 条件 | 必要な額面年収 | 基準との差 | 主な理由 |
|---|---|---|---|
| 35歳・独身・扶養なし | 約117.3万円 | 基準 | 所得税・住民税0円、介護保険なし |
| 45歳・独身・扶養なし | 約118.2万円 | 約+1.0万円 | 介護保険料の本人負担が加わる |
| 35歳・無収入の配偶者あり | 約117.3万円 | ほぼ0円 | 基準でも課税所得が0円のため |
| 35歳・無収入の配偶者・10歳の子1人 | 約117.3万円 | ほぼ0円 | 16歳未満に扶養控除はなく、基準でも税額0円 |
| 35歳・無収入の配偶者・17歳の子1人 | 約117.3万円 | ほぼ0円 | 扶養控除の対象でも、基準の税額がすでに0円 |
| 35歳・独身・額面賞与年30万円 | 約119.7万円 | 約+2.5万円 | 月例給与の厚生年金下限と賞与保険料が影響 |
賞与ケースは元の計算条件を年収帯に合わせ、30万円を15万円ずつ年2回、残りを月例給与12回で支給する設定です。年300万円の賞与は、年間手取り100万円を目指す年収帯より大きいため採用していません。賞与の標準賞与額は1,000円未満を切り捨てて計算しました。
45歳のケースでは、協会けんぽの介護保険料率1.62%の半分を本人が負担します。35歳のケースと標準報酬月額が同じでも、年間の保険料が約9,500円増えるため、必要年収も約1万円上がります。
配偶者がいるだけで自動的に手取りが増えるわけではありません。配偶者控除には配偶者の所得要件があり、本人側の税額が0円なら控除を増やしても還付される所得税はありません。
個人の手取り100万円と世帯の手取り100万円の違い
夫婦2人が同額の給与を受け取り、それぞれ勤務先の健康保険・厚生年金に加入する計算モデルでは、各人が手取り50万円を得るための額面年収は約63.5万円、世帯年収は合計約127.0万円です。
| ケース | 1人あたり額面年収 | 世帯の額面年収 | 世帯手取り |
|---|---|---|---|
| 1人で手取り100万円 | 約117.3万円 | 約117.3万円 | 約100万円 |
| 夫婦が同額ずつ稼ぐ | 各約63.5万円 | 約127.0万円 | 約100万円 |
高所得帯では収入を2人に分けると累進課税の影響を抑えられることがありますが、この年収帯では所得税・住民税がほぼ発生しません。反対に、健康保険と厚生年金の最低等級の保険料を2人分負担するため、必要な世帯年収が約9.7万円多くなる試算です。
ただし、各人の月給約5.3万円で2人とも社会保険に加入する設定は、最低賃金や週20時間要件を踏まえると一般的な就労モデルではありません。この表は税・保険の仕組みを比較するための機械的な試算です。実際には、労働時間、勤務先の規模、学生かどうか、どちらかの被扶養者になるかで判断してください。
手取り100万円の生活水準と貯蓄の目安
手取り100万円を1年で均すと月約8.3万円です。単身でも家賃を全額負担する生活は厳しく、実家暮らし、社宅、公営住宅、配偶者との費用分担などがないと収支を合わせにくい水準です。以下は統計上の平均ではなく、年間100万円を使い切らないための仮定の配分例です。
単身・住居費を抑えられる場合の家計例
| 費目 | 月平均 | 年間 |
|---|---|---|
| 住居費 | 2.5万円 | 30.0万円 |
| 食費 | 2.0万円 | 24.0万円 |
| 光熱費 | 0.8万円 | 9.6万円 |
| 通信費 | 0.4万円 | 4.8万円 |
| 交通費 | 0.4万円 | 4.8万円 |
| 医療・日用品 | 0.8万円 | 9.6万円 |
| 娯楽・交際費 | 0.6万円 | 7.2万円 |
| 貯蓄・予備費 | 約0.83万円 | 10.0万円 |
| 合計 | 約8.33万円 | 100.0万円 |
住居費2.5万円は一般的な民間賃貸の家賃を想定した金額ではありません。家賃が6万円なら、それだけで手取りの72%を占めます。固定費を確認し、毎月ではなく年単位で更新料、家電の故障、冠婚葬祭などの臨時支出も見込む必要があります。
子育て世帯で本人の手取り100万円を分担支出に使う例
| 本人が負担する費目 | 月平均 | 年間 |
|---|---|---|
| 住居費の分担 | 2.0万円 | 24.0万円 |
| 食費の分担 | 2.5万円 | 30.0万円 |
| 光熱・通信費の分担 | 1.3万円 | 15.6万円 |
| 教育・保育費 | 0.8万円 | 9.6万円 |
| 交通費 | 0.4万円 | 4.8万円 |
| 医療・日用品 | 0.7万円 | 8.4万円 |
| 娯楽費 | 0.3万円 | 3.6万円 |
| 貯蓄・予備費 | 約0.33万円 | 4.0万円 |
| 合計 | 約8.33万円 | 100.0万円 |
これは配偶者等が残りの生活費を負担する前提の分担例です。子育て世帯全体が年間手取り100万円だけで暮らせるという意味ではありません。児童手当などの給付は給与の手取りに混ぜず、受給要件と使途を別に管理してください。
手取り100万円に必要な年収を目指せる仕事・働き方
額面年収約117.3万円は、フルタイムの高年収職を目指す水準ではありません。重要なのは、時給だけでなく年間の所定労働時間と社会保険への加入条件をセットで確認することです。
東京都最低賃金は2026年9月29日時点で時給1,226円、2026年10月1日から1,280円です。時給1,280円で額面年収117.3万円にする労働時間は、単純計算で週約17.6時間です。この時間数は短時間労働者の週20時間要件を下回るため、本記事の社会保険加入モデルと同じ結果になるとは限りません。
| 業界・職種 | 募集例の給与 | 年117.3万円に相当する時間 | 注意点 | 出典 |
|---|---|---|---|---|
| 飲食・バリスタ | 時給1,400円以上 | 週約16.1時間 | 店舗・時間帯で異なる。昇給機会あり | スターバックス東京都内求人 |
| 飲食・店舗クルー | 時給1,300円以上の募集例 | 週約17.4時間 | 店舗で時給が異なる。深夜割増は別 | マクドナルド東向島店 |
| 小売・店舗スタッフ | 時給1,700円以上の募集例 | 週約13.3時間 | 募集店舗・雇用区分で条件が異なる | UNIQLO TOKYO募集詳細 |
年117万2,739円を「時給×52週」で割った単純計算です。休業、無給の休憩、交通費、残業、深夜割増、有給休暇、賞与は反映していません。求人情報は2026年9月29日に確認した公開内容で、募集終了・条件変更の可能性があります。
求人票で確認したい項目
- 時給または基本給と、週・月の所定労働時間
- 交通費が給与と別に支給されるか
- 賞与、繁忙期手当、深夜・休日割増の有無
- 社会保険と雇用保険の加入条件
- 扶養内勤務を希望する場合のシフト調整方針
- 契約期間、更新条件、昇給、正社員登用制度
手取り100万円は最低ラインとしては達成しやすい一方、生活費を自分で全額負担するには不足しやすい金額です。転職を検討するなら「100万円に届くか」だけでなく、今後の昇給、勤務時間を増やせるか、安定したシフトがあるかも確認しましょう。

現在より収入を増やしたい場合は、必要な勤務時間と社会保険加入後の手取りを確認したうえで、自分の経験で応募できる求人を比較してみましょう。

手取りを増やす制度を使うときの注意点
iDeCoは税額が0円なら所得控除の効果が出ない
iDeCoの掛金は所得控除の対象ですが、本記事の基準ケースは所得税と住民税が0円です。控除する税額がなければ、掛金を増やしても当年の税負担はそれ以上減りません。また、原則として老齢給付金を受け取れる年齢まで自由に引き出せないため、生活防衛資金を優先して検討しましょう。
NISAは給与所得の控除ではない
NISAは口座内の運用益が非課税になる制度で、給与からNISAの投資額を差し引いて所得税を計算する制度ではありません。年間手取り100万円の家計では、生活費と予備資金を確保したうえで、無理のない金額にとどめる必要があります。
ふるさと納税を利益と考えない
ふるさと納税は寄附額の一部が所得税・住民税から控除される仕組みです。基準ケースのように税額が0円なら、一般的な「実質2,000円負担」の枠を期待できません。返礼品の価値を収益や給与の手取り増加額として扱わず、寄附前に住所地の試算を確認してください。
扶養内に収めるかは税金だけで決めない
給与収入が所得税や住民税の非課税範囲でも、勤務時間や勤務先の条件によって社会保険に加入することがあります。配偶者の会社の家族手当にも独自の収入要件がある場合があります。税金、社会保険、家族手当、将来の厚生年金額を分けて比較しましょう。
手取り100万円と年収に関するよくある質問
年間手取り100万円には額面年収がいくら必要?
勤務先の社会保険に加入する35歳・独身・扶養なしの基準条件では、額面年収約117.3万円が目安です。社会保険に加入しない被扶養者なら、税金が0円となる範囲では額面約100万円で手取り100万円に近づきます。
年収150万円で手取り100万円に届く?
届きます。本記事の基準条件では、年収150万円の年間手取りは約126.2万円です。月平均では約10.5万円ですが、住民税は前年所得に対して翌年度に課税されるため、就職初年度と翌年度で毎月の振込額が変わることがあります。
年収160万円の手取りはいくら?
同じ条件では約134.0万円です。月平均にすると約11.2万円です。所得税は0円の試算ですが、社会保険料と住民税の負担があります。
手取り100万円は月収にするといくら?
年間手取り100万円の12分の1は約8万3,333円です。これは賞与を含む年間手取りの月平均であり、毎月の給与振込額とは限りません。額面月収は基準ケースで約9万7,700円です。
世帯手取り100万円なら夫婦それぞれいくら必要?
夫婦が同額を稼ぎ、2人とも勤務先の社会保険に加入する機械的な試算では、各人の額面年収は約63.5万円です。ただし、最低賃金と週20時間要件を考えると一般的な勤務条件ではないため、実際には片方の扶養に入るか、各人の労働時間と加入条件を確認する必要があります。
手取り100万円の人の割合は分かる?
正確な割合は分かりません。国税庁の民間給与実態統計調査は額面給与の階級別人数を示すもので、社会保険の加入状況や扶養を反映した手取り100万円の人数を直接集計した統計ではありません。額面の給与階級を、そのまま手取り額の分布として扱うことはできません。
個人事業主にも会社員の試算をそのまま使える?
使えません。個人事業主は売上から必要経費を差し引いて事業所得を計算し、国民健康保険、国民年金、所得税、住民税等を負担します。売上100万円、所得100万円、手元に残る100万円はそれぞれ別の数字です。
まとめ|年間手取り100万円は社会保険の加入状況を先に確認しよう
年間手取り100万円に必要な額面年収は、35歳・独身・勤務先の社会保険加入という基準条件で約117.3万円です。40歳以上では約118.2万円、年30万円の賞与を含むケースでは約119.7万円が目安となりました。
この年収帯は所得税・住民税よりも、健康保険と厚生年金に加入するかどうかの影響が大きくなります。まず雇用契約書と給与明細で、時給・所定労働時間・賞与・社会保険の加入状況を確認してください。そのうえで、年間の総支給額と年間手取りを分けて計算すると、扶養内勤務や転職後の収入を判断しやすくなります。
必要な年収帯と勤務時間を整理できたら、希望条件に合う求人があるか確認してみましょう。
主要な出典
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
- 国税庁「令和8年4月 源泉所得税の改正のあらまし」
- 全国健康保険協会「令和8年3月分からの健康保険・厚生年金保険の保険料額表(東京支部)」
- 日本年金機構「厚生年金保険の保険料」
- 厚生労働省「令和8年度 雇用保険料率のご案内」
- 新宿区「住民税について」
- 国税庁「家族と税」
- 東京労働局「東京都最低賃金」
出典確認日:2026年9月29日。制度改正、保険料率、最低賃金、求人条件は変更されることがあります。
