
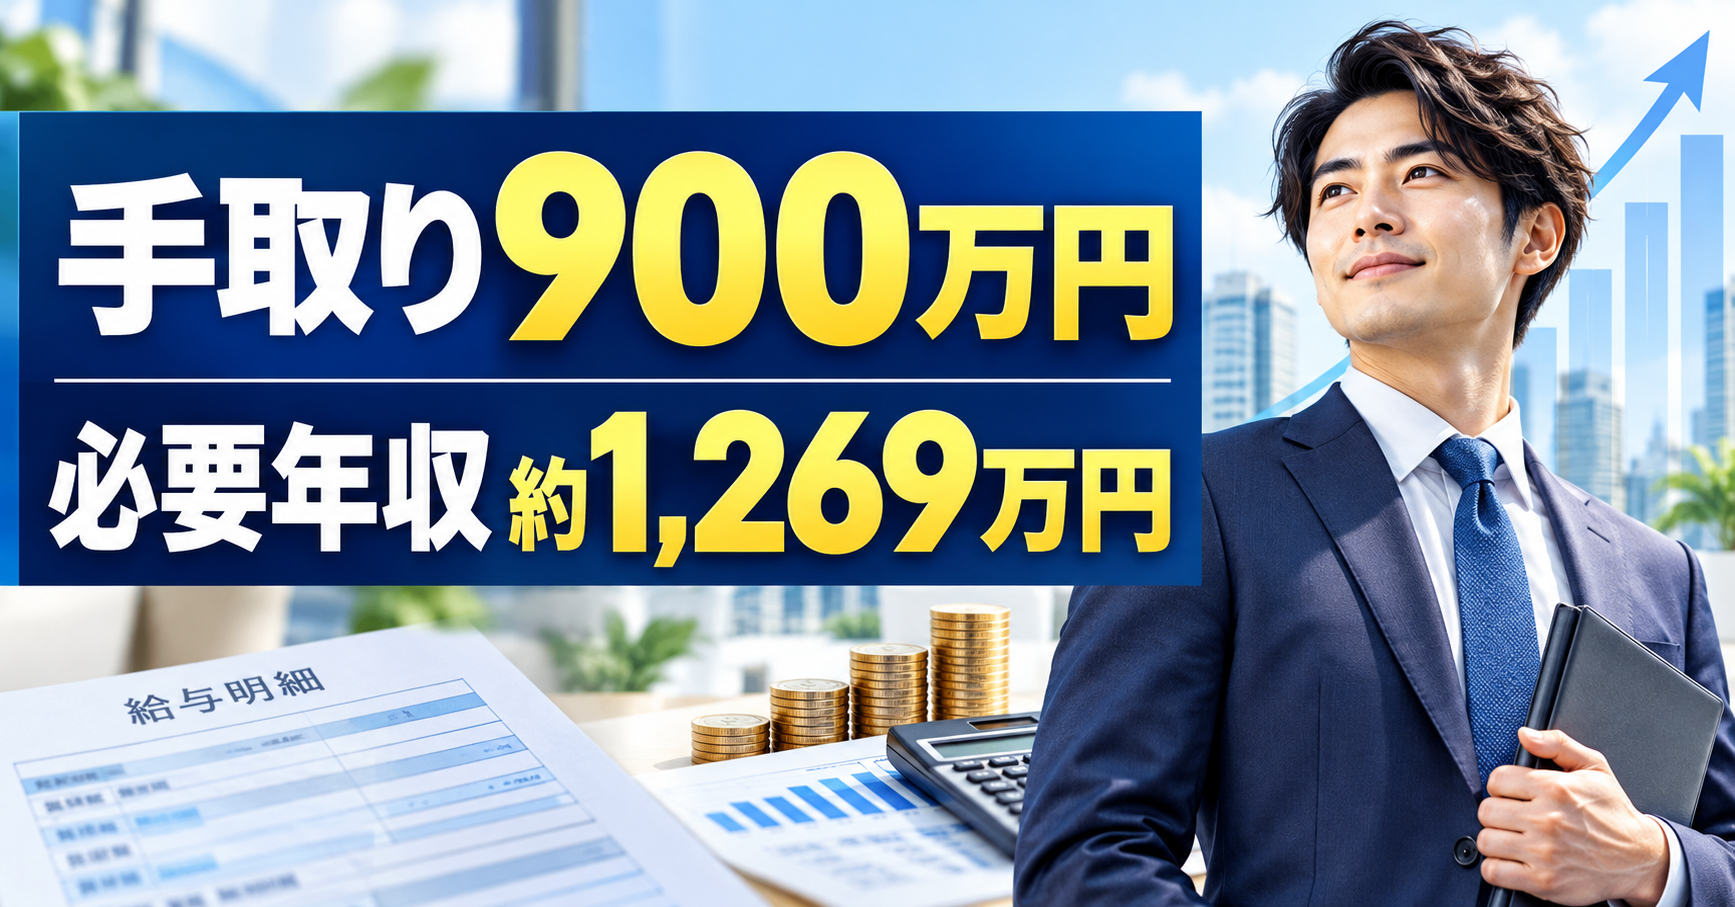
年間の手取りを900万円にするには、額面年収はいくら必要なのでしょうか。35歳・独身・扶養なし・賞与なしの会社員では、額面年収約1269万円が目安です。これは2026年分の所得税と、2026年9月時点の社会保険料を使った概算です。年齢、扶養する家族、賞与の配分によって必要額は変わります。この記事では、必要年収の逆算結果、税金・社会保険料の内訳、世帯で達成するケース、生活費の例、転職時の確認点まで解説します。
本記事にはプロモーションが含まれています。制度・料率・求人情報の確認日:2026年9月29日。
手取り900万円に必要な年収はいくら?
基準ケースで年間手取り900万円を初めて上回った額面年収は、1000円刻みの探索で1269万3000円でした。実際の保険料や税額には端数差があるため、求人を探す際は「年収1270万円前後」を最初の目安にしてください。
| 額面年収 | 年間手取り | 月平均手取り | 税金・社会保険料等の年額合計 |
|---|---|---|---|
| 900 | 661.6 | 55.1 | 238.4 |
| 1000 | 727.4 | 60.6 | 272.6 |
| 1100 | 792.0 | 66.0 | 308.0 |
| 1200 | 856.2 | 71.3 | 343.8 |
| 1269.3 | 900.0 | 75.0 | 369.3 |
| 1300 | 917.9 | 76.5 | 382.1 |
| 1400 | 972.0 | 81.0 | 428.0 |
| 1500 | 1023.9 | 85.3 | 476.1 |
当サイト試算。35歳、東京都新宿区在住、独身・扶養なし、協会けんぽ東京支部、一般の事業、賞与なし、給与12等分、給与以外の所得なし。保険料は2026年9月時点の料率・等級を12か月に適用しました。所得税は2026年分、住民税は同じ所得に対応する2027年度の負担を見込んだ平常年モデルです。数値は万円単位で丸めています。
計算根拠:国税庁・令和8年度税制改正による所得税の基礎控除の引上げ等、協会けんぽ東京支部・令和8年度保険料額表、厚生労働省・令和8年度雇用保険料率。
「年収900万円」と「手取り900万円」は違う
額面年収は、本人負担の税金や社会保険料が差し引かれる前の給与・賞与の合計です。手取りは、それらを差し引いた後に残る金額を指します。今回と同じ条件では、額面年収900万円の年間手取りは約661.6万円です。
つまり「年収900万円の求人」と「年間で900万円を自由に使える状態」には約238万円の差があります。求人票やオファー面談では、額面の想定年収だけでなく、基本給、賞与、固定残業代、成果給の内訳も確認しましょう。
手取り900万円は月平均75万円
年間手取り900万円を12か月で割ると、月平均は75万円です。ただし、これは年間の手取りを均等にした予算額であり、毎月の振込額ではありません。賞与がある会社では、通常月の振込額が75万円を下回り、賞与月に多く受け取る形になります。
本記事の手取りには、児童手当、経費精算、資産売却代金を含めません。社宅費、組合費、財形貯蓄など会社独自の天引きも除外しています。年末調整の還付や住民税の徴収時期によって、実際の入金額とは差が出ます。
手取り900万円の税金・社会保険料を逆算すると
額面年収1269万3000円の場合、本人負担の社会保険料は約140.0万円、所得税等は約139.9万円、住民税等は約89.4万円です。合計約369.3万円が差し引かれ、年間手取りは約900.0万円になります。
| 項目 | 年間の概算額 |
|---|---|
| 額面年収 | 1269.30 |
| 健康保険料 | 60.87 |
| 厚生年金保険料 | 71.37 |
| 雇用保険料 | 6.35 |
| 子ども・子育て支援金 | 1.42 |
| 介護保険料 | 0.00(35歳のため) |
| 所得税・復興特別所得税 | 139.88 |
| 住民税・森林環境税 | 89.37 |
| 年間手取り | 900.04 |
前掲の基準条件による当サイト試算。会社負担分は含めていません。内訳は参考表示であり、実際の給与計算や納付額を保証するものではありません。
給与収入から課税所得まで順番に計算する
額面年収1269万3000円から給与所得控除195万円を差し引くと、給与所得は1074万3000円です。そこから本人負担の社会保険料等約140万109円と、所得税の基礎控除62万円を差し引きます。1000円未満を切り捨てた所得税の課税所得は872万2000円です。
所得税は、課税所得に対応する累進税率を使います。このケースでは「課税所得×23%-63万6000円」で所得税を求め、復興特別所得税を加えます。額面年収1269万円の全額に23%を掛けるわけではありません。
出典:国税庁「給与所得控除」、国税庁「基礎控除」、国税庁「所得税の税率」。
住民税は前年所得を基に計算される
住民税では、所得税と控除額が一部異なります。今回の試算は、住民税の基礎控除43万円、所得割、調整控除、均等割、森林環境税を反映しました。住民税の課税所得は約891万2000円です。
住民税は前年所得に対して課税されます。転職で年収が上がった最初の年は住民税がまだ低く、翌年度から負担が増える場合があります。本記事は、前年も同程度の収入がある平常年として計算しています。
社会保険料は年収に単純比例しない
健康保険と厚生年金は、原則として実際の月給ではなく、一定の幅に区分した標準報酬月額で計算します。基準ケースでは健康保険の標準報酬月額は103万円、厚生年金は上限の65万円です。
2026年度の東京支部では、35歳の本人負担率を健康保険4.925%、子ども・子育て支援金0.115%として計算しました。厚生年金の本人負担率は9.15%、一般の事業における雇用保険の労働者負担は0.5%です。等級と上限があるため、固定の手取り率だけで逆算すると誤差が大きくなります。
年齢・家族構成・ボーナスで必要な年収は変わる
年間手取り900万円に届く額面年収を、条件ごとに1000円刻みで逆算しました。変更点以外の条件は基準ケースと同じです。
| 条件 | 必要年収の概算 | 基準との差 | 主な理由 |
|---|---|---|---|
| 35歳・独身・扶養なし | 1269.3 | 基準 | 賞与なし・給与12等分 |
| 45歳・独身・扶養なし | 1283.7 | +14.4 | 40~64歳の介護保険料を負担 |
| 35歳・無収入の配偶者・子なし | 1269.3 | 0.0 | 本人の所得制限により配偶者控除なし |
| 35歳・無収入の配偶者・10歳の子1人 | 1261.7 | -7.6 | 所得金額調整控除を反映 |
| 35歳・無収入の配偶者・17歳の子1人 | 1243.3 | -26.0 | 所得金額調整控除と扶養控除を反映 |
| 35歳・独身・賞与年300万円 | 1299.9 | +30.6 | 賞与に対する社会保険料が発生 |
子どもは所得なし・生計同一、配偶者は給与収入なしで健康保険の被扶養者として認定される前提です。賞与は150万円を年2回支給し、残額を月例給与12回で支給。賞与の標準賞与額と上限も反映しています。
無収入の配偶者がいても配偶者控除を使えない場合がある
配偶者控除は、配偶者の収入だけで決まりません。控除を受ける本人にも所得制限があり、合計所得金額が1000万円を超えると適用されません。基準ケースの給与所得は1074万3000円のため、配偶者が無収入でも配偶者控除を計上していません。
税法上の配偶者控除と、健康保険上の被扶養者認定は別の制度です。「扶養に入っているから税金も必ず安くなる」とは限りません。
出典:国税庁「配偶者控除」。
10歳と17歳では適用される控除が異なる
16歳未満の子どもには通常の扶養控除がありません。ただし、給与収入が850万円を超え、23歳未満の扶養親族がいるなどの要件を満たすと、所得金額調整控除を適用できます。今回の10歳の子がいるケースでは、給与所得から15万円を差し引きました。
17歳の子がいるケースでは、所得金額調整控除に加え、所得税38万円・住民税33万円の一般扶養控除を反映しています。控除額がそのまま現金で支給されるわけではなく、税額計算の対象となる所得が減る制度です。
賞与の割合が高い求人は支給内訳を確認する
賞与年300万円のケースでは、必要年収が基準より約30.6万円高くなりました。月例給与だけなら厚生年金の標準報酬月額が上限に達していても、別に支給される賞与には標準賞与額を使った保険料が掛かるためです。
賞与があれば必ず不利とは限りません。賞与額、回数、月例給与、健康保険組合によって結果は変わります。同じ想定年収でも、固定給と変動給の配分を確認してください。
個人の手取り900万円と世帯の手取り900万円の違い
夫婦2人が同額の給与を得る場合、世帯手取り900万円に必要な額面年収は、1人で稼ぐ場合より低くなる試算です。夫婦それぞれ35歳、子どもなし、賞与なし、各自が社会保険に加入する条件では、1人あたり約577万7000円、世帯合計約1155万4000円が目安です。
| 稼ぎ方 | 1人あたりの額面 | 世帯の額面合計 | 世帯手取り |
|---|---|---|---|
| 1人で給与を得る | 1269.3 | 1269.3 | 約900.0 |
| 夫婦が同額を稼ぐ | 各577.7 | 1155.4 | 各約450.0、合計約900.1 |
夫婦とも35歳、新宿区在住、子どもなし、協会けんぽ東京支部・厚生年金に各自加入、賞与なし、配偶者控除なし。各人の税金と社会保険料を別々に計算しています。
共働きでは、給与所得控除や基礎控除、所得税の累進税率が2人に分かれて適用されるため、必要な額面の合計が約113.9万円低くなりました。ただし、通勤、外食、家事代行、保育などの支出が増えることもあります。手取りだけでなく、労働時間、家事・育児の分担、一方が休職した際の家計も考えましょう。
手取り900万円の生活水準と貯蓄の目安
手取り900万円は月平均75万円です。住居費や教育費の選び方によっては余裕を持って貯蓄できますが、住宅、自動車、私立教育などの固定費を同時に増やすと家計は圧迫されます。以下は統計上の平均ではなく、年間手取り900万円を配分する仮定の家計例です。
| 項目 | 独身:月平均 | 独身:年間 | 夫婦・子1人:月平均 | 夫婦・子1人:年間 |
|---|---|---|---|---|
| 住居費 | 18万円 | 216万円 | 20万円 | 240万円 |
| 食費 | 7万円 | 84万円 | 10万円 | 120万円 |
| 光熱・通信費 | 3万円 | 36万円 | 4万円 | 48万円 |
| 教育・学習費 | 0万円 | 0万円 | 8万円 | 96万円 |
| 交通費 | 3万円 | 36万円 | 5万円 | 60万円 |
| 医療・保険 | 2万円 | 24万円 | 3万円 | 36万円 |
| 娯楽・交際・旅行 | 13万円 | 156万円 | 5万円 | 60万円 |
| 衣服・日用品・その他 | 4万円 | 48万円 | 5万円 | 60万円 |
| 貯蓄・投資 | 25万円 | 300万円 | 15万円 | 180万円 |
| 合計 | 75万円 | 900万円 | 75万円 | 900万円 |
年間手取りを12か月に均した予算例です。毎月の給与振込額を表すものではありません。税金と社会保険料は手取り計算で控除済みのため、生活費に再計上していません。
独身の例では年300万円、子育て世帯の例では年180万円を貯蓄・投資に配分しました。住宅費が月10万円増えると、年間では120万円の差になります。住宅購入を検討するときは借入限度額だけで決めず、管理費、修繕費、固定資産税、金利上昇、収入減少時の返済余力も確認してください。
手取り900万円に必要な年収を目指せる仕事・転職の考え方
個人で手取り900万円を目指すなら、今回の条件では年収1270万円前後のオファーが必要です。会社全体の平均年収ではなく、応募する職種・職位の募集年収と、自分の経験に対して提示される金額を確認しましょう。
| 業界・職種 | 必要な経験・役割 | 確認できた募集年収帯 | 固定給・賞与等の注意点 | 出典 |
|---|---|---|---|---|
| HR Tech・リードエンジニア | Webサービス開発5年以上、アーキテクチャやチームをリードした経験 | 810万~1500万円 | 30時間分のみなし残業代を含む。別途ストックオプション | HERP公式求人 |
| デジタルマーケティング・データサイエンティスト | 統計・機械学習を使った分析、モデル実装、顧客課題の解決 | スーパーフレックスは500万~1500万円程度 | 採用グレードで決定。30時間分の固定残業代を含む。上位グレードは業績連動賞与込み | 電通デジタル公式求人 |
| 外資系メーカー・シニアブランドマネージャー | ブランドマネージャー経験4年以上または2ブランド以上、P&L管理、英語での交渉 | 800万~1500万円 | 年俸制。給与レンジ内の提示額は経験・役割によって異なる | アンカー・ジャパン公式求人 |
求人情報の確認日:2026年9月29日。募集終了・条件変更の可能性があります。年収上限は、採用者全員に提示される金額ではありません。
上限が1500万円でも、手取り900万円への到達が保証されるわけではありません。実際のオファーが年収1270万円前後に届く必要があります。管理職、テックリード、データサイエンス、ITプロジェクト責任者、コンサルティング、金融専門職、成果連動型営業などが候補ですが、上位レンジでは専門性と成果の再現性が重視されます。
まず現職で、上位職の給与レンジと昇進条件を確認しましょう。転職する場合は、職務経歴を担当業務の羅列ではなく、売上、利益、コスト削減、利用者数、プロジェクト規模、マネジメント人数などの成果で整理します。オファー比較では、基本給、賞与の算定方法、固定残業代、株式報酬、成果給、勤務地、労働時間を分けて確認してください。


必要な年収帯の求人があるか、自分の経験でどの職種に応募できるかを確認したい方は、転職サービスを比較して情報を集めてみましょう。

手取りを増やす制度を使うときの注意点
iDeCoは税負担を軽くできるが資金が拘束される
iDeCoの掛金は全額が所得控除の対象となり、所得税と住民税を軽減できる場合があります。一方、積み立てた資産は原則60歳まで引き出せません。税負担が減った金額と、自由に使える現金が同額増えるわけではないため、生活防衛資金を確保してから検討しましょう。詳しくはiDeCo公式サイトで確認できます。
NISAは給与所得の控除ではない
NISAは、口座内で得た売却益や配当・分配金を非課税にする制度です。給与所得から投資額を差し引く所得控除ではないため、年収1269万円の給与手取り計算は変わりません。投資には元本割れの可能性もあります。制度の内容は金融庁のNISA特設サイトで確認してください。
ふるさと納税は利益が増える制度ではない
ふるさと納税は、一定の上限まで寄附額のうち2000円を超える部分が所得税と住民税から控除される制度です。先に寄附金を支払うため、控除額をそのまま利益や手取りの増加額として扱うことはできません。上限は年収や家族構成で変わります。詳しくは国税庁「ふるさと納税(寄附金控除)」を確認しましょう。
住宅ローン控除は適用要件のある税額控除
住宅ローン控除は、一定の住宅取得や借入などの要件を満たした場合に所得税額等から差し引く税額控除です。誰でも使える所得控除ではありません。入居年、住宅性能、床面積、所得、借入残高などで適用可否と限度額が変わるため、すべての制度を併用できる前提で手取りを計算しないでください。
手取り900万円と年収に関するよくある質問
年間手取り900万円には額面年収がいくら必要ですか?
35歳・独身・扶養なし・東京都新宿区在住・協会けんぽ東京支部・賞与なしの条件では、約1269万円です。端数や加入制度の違いを考慮し、年収1270万円前後を目安にしてください。
年収1200万円で手取り900万円に届きますか?
基準ケースでは届きません。年収1200万円の手取りは約856.2万円で、900万円まで約43.8万円不足します。扶養、任意の控除、加入する健康保険などによって結果は変わります。
年収1300万円の手取りはいくらですか?
同じ条件では約917.9万円です。年収1300万円から税金と社会保険料等が約382.1万円差し引かれる試算となり、手取り900万円を約17.9万円上回ります。
手取り900万円は月収にするといくらですか?
年間手取りを12等分すると月平均75万円です。必要な額面年収1269.3万円を12等分した額面月収は約105.8万円です。賞与がある場合は、通常月の額面給与と手取りがこれより低くなります。
世帯手取り900万円なら夫婦それぞれいくら必要ですか?
夫婦が同額を稼ぎ、各自で社会保険に加入する条件では、1人あたり額面約577.7万円、世帯年収約1155.4万円が目安です。働き方、賞与、加入制度、扶養状況によって変わります。
手取り900万円の人の割合は分かりますか?
正確な割合は分かりません。公的な給与統計は通常、税引き前の給与収入階級で集計されており、手取り額別の人数を直接示していないためです。同じ額面年収でも年齢、扶養、居住地、加入する健康保険、控除によって手取りが変わるため、「年収1269万円以上の割合」をそのまま「手取り900万円以上の割合」とすることもできません。
個人事業主にも会社員の試算を使えますか?
そのままは使えません。個人事業主は、売上から必要経費を差し引いた事業所得を基に税額を計算し、国民健康保険、国民年金、個人事業税、消費税なども状況に応じて確認します。売上1269万円が会社員の額面年収1269万円と同じ手取りになるわけではありません。
まとめ|手取り900万円には年収1270万円前後が目安
年間手取り900万円に必要な額面年収は、基準ケースで約1269万円です。45歳なら介護保険料により約1284万円、17歳の子どもを扶養するケースでは約1243万円、賞与年300万円のケースでは約1300万円と、条件によって必要額が変わります。夫婦が同額を稼ぐ世帯モデルでは、各約578万円、合計約1155万円が目安です。
まず源泉徴収票と給与・賞与明細で現在の額面年収と負担額を確認しましょう。次に、現職の昇進で差を埋められるか、専門性を高めるか、給与レンジの高い企業へ転職するかを検討します。求人票では上限年収だけでなく、自分に提示される基本給、賞与、固定残業代、成果給まで比較することが大切です。
年収1270万円前後を狙える求人と、自分の経歴で応募できるポジションを確認したい方は、転職サービスで実際の募集条件を比較してみてください。
主要な出典
- 国税庁|令和8年度税制改正による所得税の基礎控除の引上げ等について
- 国税庁|給与所得控除
- 国税庁|所得税の税率
- 協会けんぽ|令和8年度東京都保険料額表
- 日本年金機構|厚生年金保険料額表
- 厚生労働省|令和8年度雇用保険料率
- 東京都主税局|個人住民税
制度・料率・求人情報の確認日:2026年9月29日。
